
德·文章|职业放贷认定与空白担保协议抗辩——一起450万民间借贷案件办案思考
2026-07-31 14:12:52 13职业放贷认定与空白担保协议抗辩
一起450万民间借贷案件办案思考
摘要:在民间借贷担保纠纷中,职业放贷导致主合同无效与空白担保意思表示不真实,是担保人实现免责的两条重要抗辩路径。但单独任一抗辩,在司法实践中均存在不小败诉风险。现结合一起450万元民间借贷案件的真实办案经历,分享两条抗辩路径如何组合运用、构建完整证据链,最终促成原告撤诉,多名担保人得以脱保的办案经验。
一、案情简介
本案为一起标的450万元民间借贷案件。原告系自然人出借人,两名自然人股东为实际借款人,其经营的公司为本笔债务提供抵押担保。应原告要求,借款人找来九名亲友、商业合作伙伴作为连带责任保证人,我方代理部分担保人。
本案关键事实:所有担保人签字时,借款协议核心条款全部为空白,出借人、借款期限均未填写。原告口头向担保人说明,该笔只是7-10天短期垫资过桥,银行贷款下来马上就能归还。基于对短期低风险的判断,九人在空白文件上签字,其中一名担保人当场拍照,固定了签约时合同为空白的关键事实。
原告后续单方补填完整合同内容,并向法院起诉,要求借款人归还450万本息,同时判令九名担保人承担全额连带清偿责任。
二、两大抗辩单独使用的现实困境
接受委托后,摆在面前有两大抗辩方向:一是原告构成职业放贷,主借款合同无效,担保从合同随之无效;二是担保人签署空白协议,受到误导产生重大误解,担保并非真实意思表示。但两项抗辩单独适用均存在短板。
1、职业放贷抗辩,重客观证据,根据《九民会议纪要》第53条,无放贷资质的自然人,反复、经常性向不特定对象有偿放贷,构成职业放贷,借款合同无效。但实务中,只靠当事人口头主张,很难被法院采信。想要认定职业放贷,必须拿到银行流水、对外招揽放贷等客观证据,往往需要向法院申请调查取证。
2、空白担保抗辩,司法实践普遍认为完全民事行为能力人在空白的合同上签字,视为对后续补填内容的概括授权。仅凭空白签约的照片,不足以推翻担保效力,必须配套欺诈、虚假告知、重大误解等证据。
基于现状,本案确定代理策略:双抗辩并行,互相补强。一方面全力固定职业放贷完整证据链;另一方面提交空白合同照片、虚假垫资承诺相关事实,证明担保意思表示不真实。
三、案件代理与取证过程
1、第一次开庭,出借人委托律师出庭,本人未出庭说明资金来源与交易背景,我方当庭提出,450万元属于大额自然人借贷,无法排除原告归集外部资金、经营性放贷的嫌疑,向法院提交书面申请调取出借人流水及要求原告本人第二次开庭必须到庭;法庭均予以采纳。
2、第二次开庭,出借人以身处境外为由再次未出庭,但调取的银行流水呈现多项反常事实,作为普通自然人,原告银行卡年度进出流水高达上亿元,交易规模远超普通人生活、消费、经营需要;案涉450万本金并非原告自有资金,由案外人转账归集之后再对外出借,且本案诉讼费,同样是案外人转给原告后再向法院缴纳。
流水初步印证,本案并非偶然的民间互助借贷,具备团队化、经营性放贷特征。
3、庭审结束后,法院作出判决前,我方偶然刷到原告在抖音平台公开发布信息,长期对外发布出借、垫资、短期周转房款等招揽信息,面向社会不特定对象提供资金,立马截图保存固定,准备作为新证据提交法院;后续核验原告账号时,原告上述招揽信息文案视频已删除;原始截图证据随即还是提交了法院。
该证据进一步证明,案涉450万借款,只是其对外放贷业务中的其中一笔。同时,我方提交签约时的空白协议照片,结合7‑10天短期垫资的虚假口头告知,主张担保人系重大误解下提供担保。叠加主合同涉嫌无效,担保责任应当免除。
四、案件结果与实务风险提示
在全套证据提交法庭后,原告意识到职业放贷事实已经查实,继续诉讼败诉风险极高,主动申请撤回全部起诉,法院裁定准许撤诉,九名担保人的担保责任得以免除。
⚠️实务重要提醒:本案以撤诉结案,并没有生效判决认定职业放贷。撤诉不等于案件彻底了结,出借人整理材料后,依然存在再次起诉的可能,但本案全部庭审笔录、流水证据、提前固定的平台招揽信息截图、空白合同证据均留存法院卷宗,即便再次起诉,我方抗辩体系依然完整清晰。
五、办案实务启示
1、办理担保纠纷,不能仅局限审查担保条款,应当优先核查出借人身份、资金来源、交易模式。一旦查实职业放贷、资金违法归集,可直接否定主合同效力,从根源实现担保人脱保。律师应善用调查取证权,主动申请调证、核查对外放贷记录。
2、针对短视频、社交平台上的招揽放贷记录,一旦发现线索,务必第一时间截图、录屏固定证据。很多放贷行为人具备较强风险意识,察觉到诉讼风险后会迅速删除相关内容。对方事后删除内容,不能否定事前已经固定的电子证据效力。同时空白担保抗辩必须配套辅助证据,单纯空白签字难以免责。若存在对方虚假承诺、误导话术,务必留存照片、聊天、录音等证据。日常生活中,坚决拒绝签署空白文书,确需签字的,务必当场留存原始凭证。
3、大额民间借贷中,出借人无正当理由拒不到庭,本身就是高度可疑的审判疑点。律师应当庭申请本人到庭接受询问,结合客观流水、宣传证据,强化法官对职业放贷事实的内心确信。
结语
现实当中,很多担保人碍于人情,轻信口头承诺,草率签署担保文件,最终背上巨额债务。作为律师,办理此类案件不能局限书面文本,应当穿透交易表象,综合运用多重抗辩思路,尽可能维护当事人合法权益。本案办案思路,可供同类民间借贷担保案件参考。
注:为保护当事人隐私,部分细节做模糊化处理,本文不代表个案裁判观点。
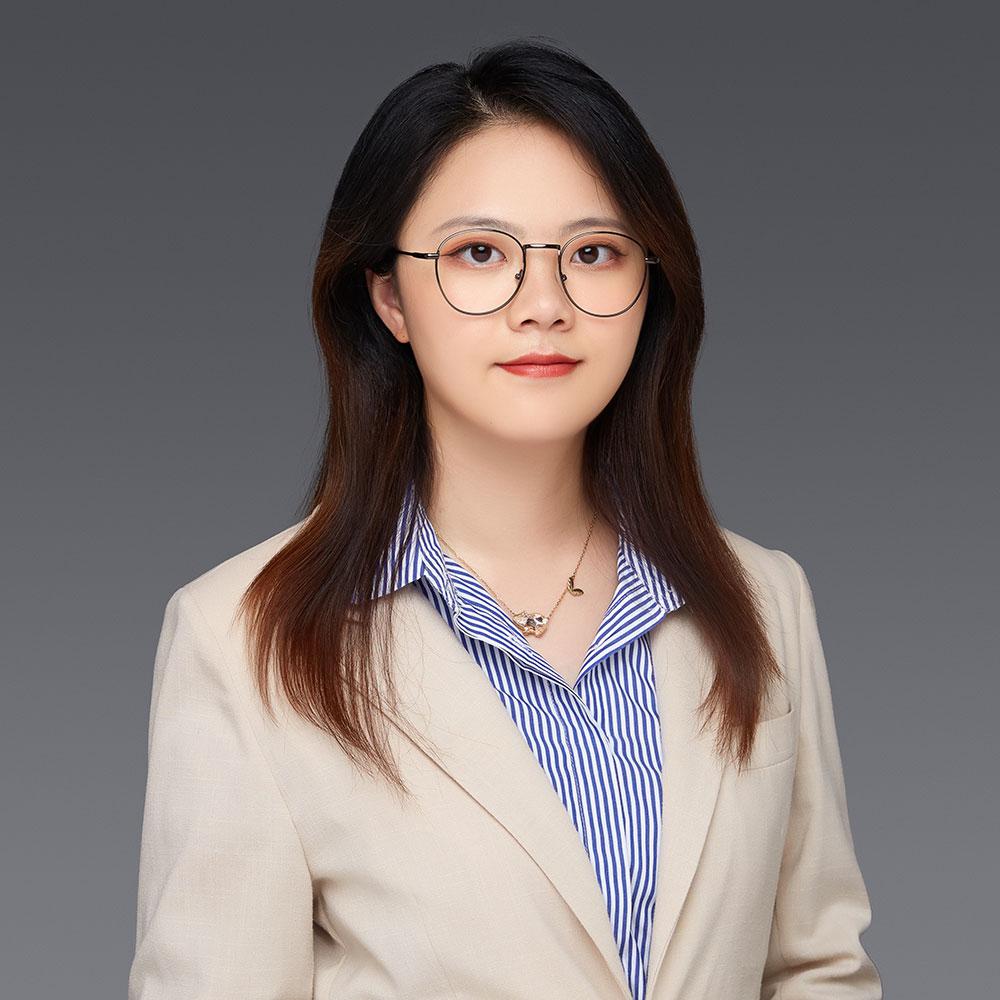
张娜娜律师,2007年毕业于北京大学法学学士。现任北京德和衡(苏州)律师事务所青工委主任、苏州市姑苏区律师协会妇女联合会主席、苏州市姑苏区律师协会女律师专业委员会副主任。执业期间专注处理企业各类复杂疑难商事纠纷、商事仲裁、合规维权及刑事辩护等法律服务领域,擅长梳理解决商事案件多层法律关系,精准把控案件争议核心,缜密周延的法律思维、细致严谨的工作态度和灵活多变的办案思路受到委托人的高度信赖与好评。